ACTUALITATE
Avocat dr. Radu Pavel, despre impactul noilor taxe și impozite asupra societăților comerciale

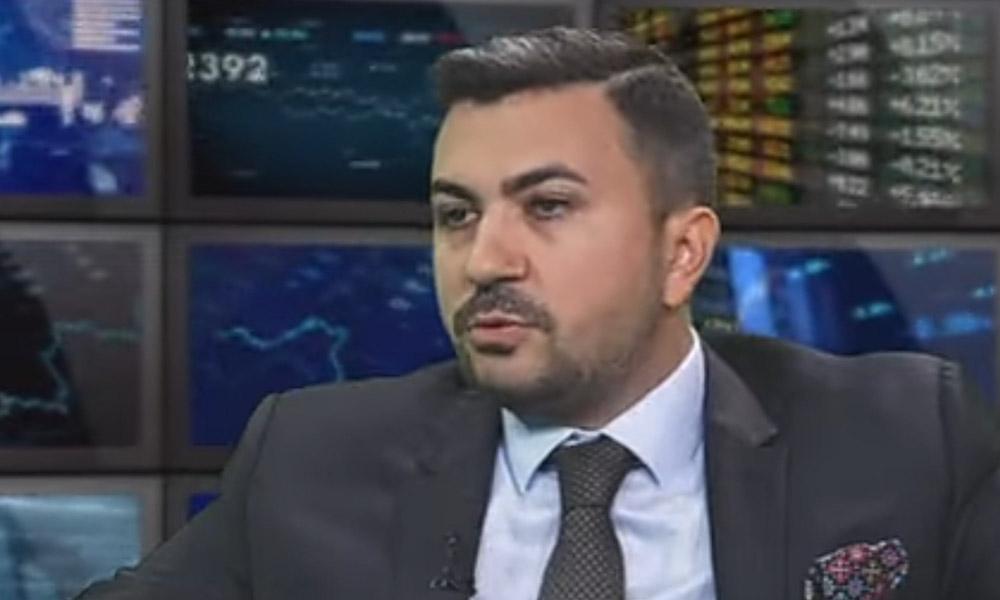
Dr. Radu Pavel, avocat coordonator al Societății Românești de Avocatură Pavel, Mărgărit și Asociații, subliniază că noile modificări fiscale aplicabile din 2026 ridică provocări juridice semnificative pentru societățile comerciale din România, în special în ceea ce privește impozitarea clădirilor, terenurilor, autovehiculelor și dividendelor. Potrivit acestuia, aplicarea corectă a noilor cote de impozitare și respectarea procedurilor de contestare a deciziilor fiscale necesită o planificare atentă și adaptarea contractelor comerciale, întrucât nerespectarea acestor obligații poate conduce la sancțiuni fiscale considerabile și executări silite. Deși legislația oferă instrumente precum contestația administrativă, suspendarea executării silite și acțiunea în anulare, valorificarea efectivă a acestora depinde de implementarea unei strategii juridice coerente și de colaborarea cu autoritățile fiscale. O abordare proactivă și bine fundamentată este imperios necesară pentru limitarea riscurilor fiscale, protejarea activelor societății și menținerea stabilității financiare în noul context legislativ.
Modificările fiscale aplicabile începând cu 1 ianuarie 2026 au un impact semnificativ asupra mediului de afaceri din România și vizează, în principal, majorarea sau recalibrarea unor impozite locale și centrale, schimbarea modului de calcul al impozitului pe clădiri, terenuri și autovehicule deținute, precum și modificări substanțiale în ceea ce privește impozitul pe dividende și regimul microîntreprinderilor. Aceste măsuri urmăresc creșterea veniturilor bugetare, însă generează costuri suplimentare și riscuri juridice pentru fiecare societate comercială, mai ales în contextul intensificării controalelor fiscale. Prezentul articol analizează impactul noilor taxe și impozite asupra societăților comerciale în 2026, cu accent pe principalele modificări legislative și consecințele practice pentru firme.
Modificările impozitului pe clădiri în 2026 pentru societăților comerciale
Modificările legislative aplicabile începând cu anul 2026, în contextul reformei fiscale aduse prin prin Legea nr. 239/2025, mențin regulile de bază privind calculul impozitului pe clădirile deținute de persoane juridice, însă accentuează impactul fiscal prin stabilirea unor cote ridicate la nivel local și prin raportarea strictă la valoarea impozabilă actualizată a clădirii. Conform art. 460 alin. (1) din Codul fiscal, pentru clădirile rezidențiale aflate în proprietatea sau deținute de persoane juridice, impozitul pe clădiri se calculează prin aplicarea unei cote cuprinse între 0,08% și 0,2% asupra valorii impozabile a clădirii, cotă stabilită prin hotărâre a consiliului local. La nivelul municipiului București, această competență revine Consiliului General al Municipiului București.
Prin hotărârea adoptată pentru anul 2026 la nivelul municipiului București a fost stabilită cota de 0,2% pentru clădirile rezidenţiale aflate în proprietatea sau deţinute de persoanele juridice, respectiv de 1,5% pentru clădirile nerezindențiale. Valoarea impozabilă este determinată, potrivit art. 460 alin. (6) din Codul fiscal, în funcție de valoarea înscrisă în evidențele fiscale, valoarea rezultată dintr-un raport de evaluare întocmit de un evaluator autorizat, valoarea finală a lucrărilor de construcție în cazul clădirilor noi sau valoarea rezultată din actele de transfer al dreptului de proprietate. Această valoare trebuie actualizată o dată la 5 ani, iar nerespectarea acestei obligații atrage aplicarea unei cote de 5%, cu condiția notificării prealabile de către organul fiscal. În practică, aceste reguli conduc la o creștere semnificativă a impozitului datorat de societățile comerciale, mai ales în cazul clădirilor de birouri, spațiilor comerciale și clădirilor industriale situate în marile centre urbane.
Noile reguli de impozitare a autovehiculelor deținute de persoane juridice
Începând cu anul 2026, regimul de impozitare aplicabil autoturismelor deținute de persoane juridice este modificat substanțial, generând o creștere generalizată a sarcinii fiscale. Legislația introduce un nou mecanism de calcul al impozitului pe mijloacele de transport, bazat pe capacitatea cilindrică a vehiculului, prin înmulțirea fiecărei grupe de 200 cm³ sau fracțiune cu o sumă stabilită legal, iar autoritățile publice vor utiliza un sistem integrat de schimb de date privind normele de poluare. Noua reglementare introduce valori distincte pentru autovehicule în funcție de norma de poluare (E0–E3, E4, E5, E6). Astfel, autovehiculele mai poluante sunt impozitate mai sever, în timp ce cele cu norme superioare (E5–E6) beneficiază de valori mai reduse comparativ cu cele E0–E3.
O modificare importantă vizează autoturismele hibride. Anterior, reducerea se aplica tuturor mijloacelor de transport hibride, fără diferențiere în funcție de nivelul emisiilor. În noua formă, reducerea este condiționată expres de faptul că vehiculul hibrid trebuie să aibă emisii de dioxid de carbon mai mici sau egale cu 50 g/km, limitând astfel aria de aplicare a facilității fiscale doar la hibridele cu impact redus asupra mediului. De asemenea, noua reglementare stabilește că reducerea este de maximum 30% de la 50%. În consecință, majoritatea firmelor care dețin vehicule hibride vor plăti impozite mai mari decât în anii anteriori. În același timp, este introdusă pentru prima dată o taxă anuală fixă pentru vehiculele electrice, în cuantum de 40 lei, aplicabilă indiferent de capacitatea sau valoarea acestora.
Impozitarea terenurilor deținute de firme și procedurile legale de contestare a deciziilor de impunere nelegale
Impozitul pe teren datorat de persoanele juridice se stabilește anual conform art. 465 din Codul fiscal în funcție de suprafața terenului, categoria de folosință, rangul localității și zona în care acesta este situat, iar valoarea impozabilă și cuantumul impozitului sunt stabilite prin hotărâre a consiliului local, în limitele prevăzute de Codul fiscal.
Pentru terenurile situate în intravilan, impozitul diferă în funcție de rangul localității și de zona de impozitare, aplicându-se sume fixe pe hectar sau fracțiuni de hectar, diferențiate pentru terenurile cu construcții și pentru celelalte categorii de folosință. În cazul terenurilor extravilane, impozitul se calculează în funcție de categoria de folosință, prin aplicarea unor valori stabilite de lege și ajustate prin coeficienți de corecție, fără a se ține cont de zona urbanistică. Având în vedere că stabilirea valorii impozabile și a zonelor de impozitare este atributul consiliului local sau în cazul Bucureștiului, de Consiliului General al Municipiului București, diferențele de interpretare sau erorile de încadrare pot conduce la obligații fiscale majorate pentru societățile comerciale.
Pentru mai multă claritate, oferim următorul exemplu. O persoana juridică deține un teren amplasat în intravilanul municipiului București, Sector 2, zona B, rang I, înregistrat în registrul agricol la categoria de folosință terenuri cu construcții. Potrivit Hotărârii Consiliului General al Municipiului București nr. 514/2025, pentru terenurile intravilane încadrate în zona B, impozitul este stabilit la nivelul de 13.528 lei pe hectar. În acest caz, pentru 0,50 hectare se obține inițial un impozit de 6.764 lei. Aplicând coeficientul de corecție pentru rangul I, care este 5,00, impozitul anual final datorat pentru acest teren se ridică la 33.820 lei.
Conform legislației fiscale, contribuabilul care consideră că decizia de impunere emisă de autoritatea fiscală este nelegală are dreptul să formuleze contestație în termen de 45 de zile de la comunicare. Contestația trebuie să conțină motivele de fapt și de drept și să fie însoțită documentele justificative care susțin cererea. După epuizarea contestației administrative, contribuabilul poate introduce o acțiune în anulare conform art. 8 din Legea contenciosului administrativ 554/2004, vizând atât decizia de soluționare a contestației administrative, motivând vicii de procedură, erori de fond sau calcul incorect. De asemenea, conform art. 14 Legea 554/2004, se poate solicita suspendarea până la fond, care blochează executarea silită până la pronunțarea instanței de fond, cererea fiind depusă în termen de maximum 30 de zile. Această procedură oferă protecție juridică eficientă împotriva executării silite pe baza unor acte fiscale nelegale.
Impozitul pe dividende, eliminarea cotei de impozitare de 3% și micșorarea plafonului de de venit pentru microintreprinderi
Începând cu 1 ianuarie 2026, regimul de impozitare a dividendelor a fost modificat prin majorarea cotei de impozit de la 10% la 16%, conform art. 43 alin. (2) din Codul fiscal. Această modificare are un impact direct asupra planificării fiscale a antreprenorilor, întrucât veniturile nete obținute din distribuirea dividendelor sunt diminuate semnificativ. Societățile comerciale care și-au fundamentat strategiile financiare pe vechile cote de impozitare sunt nevoite să își recalculeze bugetele de venituri și cheltuieli, având în vedere creșterea sarcinii fiscale și reducerea corespunzătoare a fluxurilor financiare disponibile pentru asociați.
Totodată, începând cu anul 2026 a fost eliminată cota de impozitare de 3% aplicabilă microîntreprinderilor, iar plafonul de venit pentru încadrarea în acest regim a fost redus de la 250.000 euro la 100.000 euro, conform articolului 47 lit. c) din cod. Deși eliminarea cotei de 3% poate reprezenta un avantaj pentru microîntreprinderile cu venituri sub noul plafon, depășirea acestuia atrage automat aplicarea regimului de impozit pe profit, cu consecințe fiscale semnificative. Din perspectivă juridică, societățile sunt obligate să analizeze cu atenție contractele și să adapteze clauzele comerciale la noua realitate fiscală, astfel încât să își mențină echilibrul financiar și să evite riscurile generate de neconformarea la noile obligații legale.
„Noile măsuri fiscale trebuie tratate cu mare atenție pentru a evita dezechilibre financiare și riscuri juridice semnificative pentru orice tip de societate comercială.”, a declarat Dr. Radu Pavel, Avocatul Coordonator al Societății Românești de Avocatură Pavel, Mărgărit și Asociații.
În concluzie, noile taxe și impozite aplicabile din 2026 modifică semnificativ cadrul fiscal în care operează societățile comerciale din România, afectând impozitarea clădirilor, terenurilor, autovehiculelor, dividendelor și regimul microîntreprinderilor. Adaptarea la aceste schimbări necesită o analiză juridică atentă și o strategie fiscală bine fundamentată pentru conformare, prevenirea litigiilor și protejarea intereselor economice ale firmelor în noul context legislativ.
Societatea Românească de avocatură Pavel, Mărgărit și Asociații este una dintre societățile de avocatură de top din România, care furnizează servicii juridice de cea mai înaltă calitate. Printre clienții societății de avocatură se află companii multinaționale și autohtone de anvergură. În 2025, poveștile de succes ale societății de avocatură i-au adus recunoașterea internațională din partea celor mai prestigioase ghiduri și publicații internaționale de profil. Astfel, societatea de avocatură Pavel, Mărgărit și Asociații s-a situat în acest an pe locul 3 în România în clasamentul firmelor de avocatură de business cu cea mai relevantă expertiză, realizat de publicația Legal 500. Societatea de avocatură este recunoscută la nivel internațional și de ghidul IFLR 1000 Financial and Corporate 2025. De asemenea, Pavel, Mărgărit și Asociații este singură societatea de avocatură din România recomandată de directorul internațional Global Law Experts din Londra în aria de practică Dispute Resolution. Toate informațiile relevante privind societatea de avocatură Pavel, Mărgărit și Asociații, se regăsesc pe portalul www.avocatpavel.ro.

ACTUALITATE
Prefectura Prahova a înființat trei comisii mixte de control. Cetățenii sunt încurajați să sesizeze neregulile semnalate

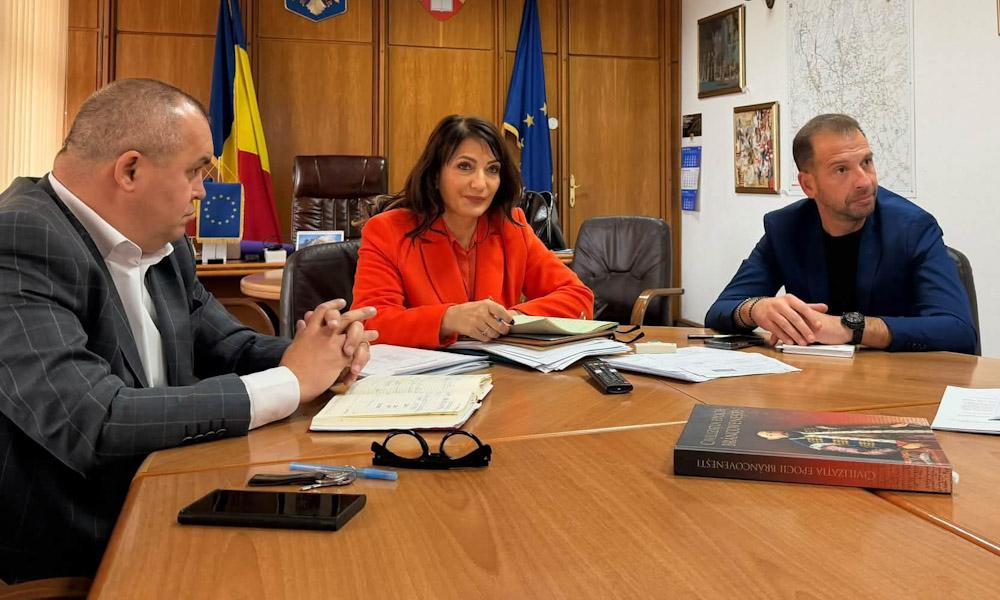
Prefectul de Prahova, Cătălina Bozianu, a emis, săptămâna trecută, ordinele de înființare a trei comisii mixte pentru verificarea și monitorizarea respectării prevederilor legale în mai multe domenii de interes public. În acest context, îi încurajează pe cetățeni să semnaleze la adresa dedicată de email sesizari@prefecturaprahova.ro eventualele nereguli cu privire la aspectele vizate de controalele dispuse.
Revenind la cele trei comisii care au început să funcționeze începând de ieri, 16 noiembrie 2026, acestora vizează:
– societățile comerciale cu activitate în producția și comercializarea produselor de panificație, patiserie și cofetărie din județul Prahova.
– unitățile medicale cu paturi, cabinetele medicale individuale, societățile comerciale cu activitate în domeniul comercializării produselor farmaceutice și a suplimentelor alimentare în județul Prahova.
– societățile comerciale care construiesc ansambluri rezidențiale în judetul Prahova.
Controalele vor fi efectuate până în data de 30 aprilie 2027, cu transmiterea lunară a rezultatelor către Instituția Prefectului Județul Prahova. Acțiunea urmărește protejarea intereselor cetățenilor și respectarea cadrului legal, astfel încât aceștia să beneficieze de produse sigure, servicii de calitate și condiții corespunzătoare de locuire – a transmis prefectul de Prahova, Cătălina Bozianu.
ACTUALITATE
CNS Cartel ALFA susține reforma administrației publice, dar respinge orice abordare grăbită!
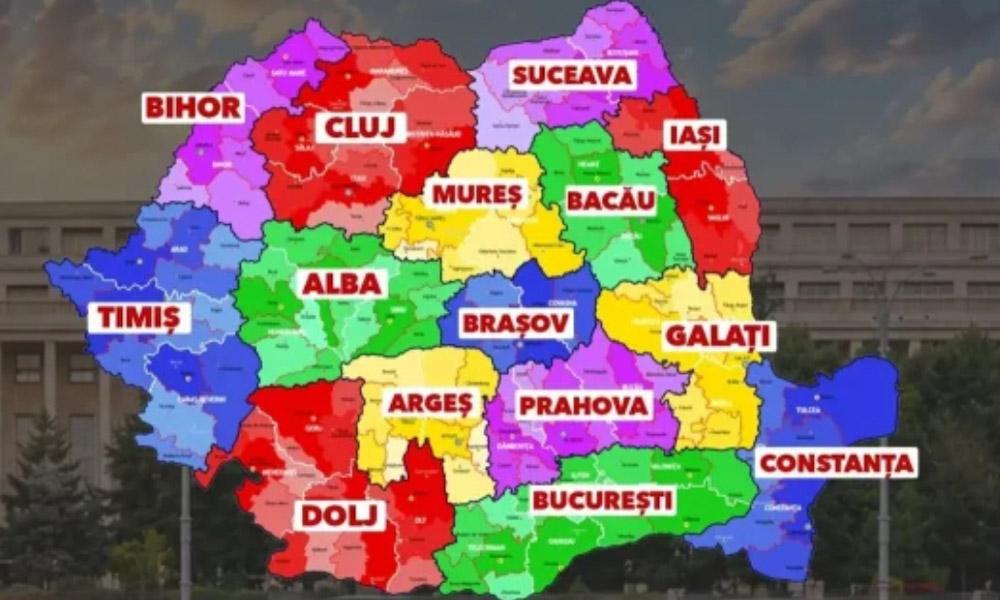
Reprezentanții Confederației Naționale Sindicale Cartel Alfa atrag atenția asupra riscurilor unei reforme administrativ-teritoriale construite în absența unui dialog social real, fără o analiză completă a impactului asupra comunităților și fără garanții privind menținerea accesului cetățenilor la serviciile publice.
„Susținem necesitatea reformării administrației publice, eliminarea suprapunerilor instituționale, creșterea eficienței și consolidarea capacității administrative. Însă reforma nu poate fi redusă la comasarea unor unități administrativ-teritoriale, diminuarea numărului de instituții sau reducerea cheltuielilor cu personalul. O asemenea transformare trebuie să pornească de la nevoile reale ale populației și de la capacitatea statului de a furniza servicii publice de calitate, în mod echitabil, indiferent de localitatea în care trăiesc cetățenii. O reformă administrativă care îndepărtează instituțiile de cetățeni nu înseamnă modernizare, ci restrângerea accesului la servicii publice”, se precizează într-un comunicat transmis de Cartelul Alfa.
Sindicaliștii sunt de părere că reforma administrației publice nu poate fi construită fără consultarea structurilor civice care îi reprezintă pe angajații din sistemul public și pe pe cetățeni!
„Până în acest moment, nu a fost făcută publică o componență clară a structurilor de lucru pentru pregătirea reformei și nici nu există garanții privind participarea organizațiilor sindicale reprezentative din administrația publică. Considerăm inacceptabil ca o transformare care va afecta direct organizarea instituțiilor, activitatea salariaților și furnizarea serviciilor publice să fie pregătită fără implicarea reprezentanților acestora.
Federația Națională a Sindicatelor din Administrație (FNSA), afiliată CNS Cartel ALFA, a solicitat oficial includerea federațiilor sindicale reprezentative în grupul de lucru și constituirea unui grup tehnic permanent. Experiența și expertiza celor care cunosc direct funcționarea administrației publice trebuie luate în considerare încă din etapa de elaborare a reformei, nu după ce deciziile au fost deja conturate. Dialogul social nu poate fi o formalitate și nici o etapă bifată la finalul procesului. El trebuie să fie parte integrantă a pregătirii și adoptării reformei”, se mai menționează în comunicat
Susțin reprezentanții Cartelului Alfa că eficiența administrației nu se măsoară doar în cifre și reduceri de cheltuieli.
„Din informațiile prezentate până acum în spațiul public, reforma pare să fie evaluată în principal prin indicatori statistici și financiari: numărul de locuitori ai unităților administrativ-teritoriale, reducerea costurilor și capacitatea de a atrage finanțări și de a implementa proiecte. Aceste criterii pot face parte dintr-o analiză, dar nu pot înlocui întrebarea esențială: ce se schimbă în viața cetățenilor și cât de ușor vor putea aceștia să acceseze serviciile publice?
O administrație eficientă nu înseamnă doar mai puține instituții sau cheltuieli mai mici, ci instituții capabile să își îndeplinească atribuțiile, să răspundă nevoilor comunităților și să ofere servicii accesibile și de calitate. O reformă bazată exclusiv pe praguri demografice sau pe procente de reducere riscă să ignore diferențele dintre comunități, distanțele, gradul de dispersie a localităților și volumul real de muncă al instituțiilor. Înainte de orice comasare sau reorganizare, este necesară o analiză funcțională și teritorială care să arate ce servicii sunt furnizate, câți beneficiari au, ce resurse presupun și care vor fi consecințele concrete ale schimbărilor propuse”.
Digitalizarea, consideră sindicaliștii, nu trebuie să devină un obstacol suplimentar pentru cetățeni! Este necesară digitalizarea serviciilor publice însă acest proces nu poate fi tratat ca o soluție care rezolvă automat toate problemele de acces la administrație.
„Statul trebuie să își asume atât digitalizarea serviciilor și asigurarea infrastructurii necesare, cât și pregătirea personalului pentru utilizarea noilor instrumente.
În același timp, trebuie avută în vedere capacitatea cetățenilor de a accesa și utiliza aceste servicii.
Nu toți cetățenii au competențele digitale, echipamentele sau conexiunea la internet necesare pentru a interacționa exclusiv online cu instituțiile publice. Pentru numeroase persoane, în special din comunitățile mici sau izolate, accesul direct la un ghișeu și sprijinul oferit de personalul administrației rămân esențiale.
Prin urmare, digitalizarea nu trebuie folosită ca argument pentru desființarea punctelor de lucru locale sau pentru îndepărtarea serviciilor de comunități. Modernizarea trebuie să extindă posibilitățile de acces, nu să le restrângă”, mai spun sindicaliștii de la Cartel Alfa.
Reforma administrativ-teritorială trebuie analizată cu maximă atenție, în concordanță cu întregul sistem de servicii publice.
„Reorganizarea unităților administrativ-teritoriale nu este o simplă operațiune de redesenare a structurilor locale. Ea poate presupune modificări ale legislației și ale modului de organizare a unor servicii și instituții din domenii diferite. De aceea, impactul reformei trebuie analizat dincolo de administrația locală propriu-zisă.
De exemplu, cum va fi afectată organizarea serviciilor de justiție ? Vor fi păstrate actualele structuri teritoriale sau vor exista reorganizări care ar putea determina creșterea distanțelor pe care cetățenii trebuie să le parcurgă pentru a avea acces la instanțe ? Ce efecte ar putea apărea asupra accesului la justiție, în special pentru persoanele din comunitățile îndepărtate de centrele administrative?
Aceeași analiză trebuie făcută pentru serviciile de evidență a persoanelor, asistență socială, urbanism, taxe și impozite sau intervenție în situații de urgență. O schimbare administrativă nu poate fi considerată eficientă dacă, în urma ei, cetățenii ajung să parcurgă distanțe mai mari, să întâmpine proceduri mai dificile sau să aibă acces mai limitat la servicii esențiale”.
Entitățile din domeniul administrației au nevoie de o reprezentare democratică mai puternică, mai ales acum, când asupra acestui sistem se fac presiuni din ce în ce mai mari in ceea ce privește reforma admistrativ-teritorială.
„O eventuală comasare a unităților administrativ-teritoriale va conduce la formarea unor comunități mai mari, cu localități, interese și nevoi diverse. În acest context, considerăm că reforma administrativ-teritorială trebuie însoțită și de măsuri care să consolideze reprezentarea democratică a cetățenilor.
Susținem introducerea alegerilor locale în două tururi de scrutin, astfel încât primarii aleși în comunități extinse să beneficieze de o legitimitate democratică mai puternică și de o susținere cât mai largă din partea cetățenilor. Reorganizarea administrativă trebuie să țină cont nu doar de eficiența instituțională, ci și de calitatea reprezentării democratice la nivel local.
CNS Cartel ALFA susține reforma administrației publice, dar respinge orice abordare grăbită, construită în jurul unor procente de reducere sau al unor indicatori care nu reflectă realitățile din teritoriu.
Scopul reformei trebuie să fie o administrație mai eficientă, mai accesibilă și mai capabilă să răspundă nevoilor cetățenilor. Nu putem vorbi despre modernizare dacă, în numele reducerii costurilor, oamenii ajung să aibă mai puțin acces la serviciile publice, iar salariații sunt tratați ca simple cifre într-un calcul bugetar”, se mai menționează în comunicatul transmis de CNS Cartel Alfa.







 ADMINISTRAŢIEacum o săptămână
Târgovişte: Balcoanele închise fără autorizație nu aduc amenzi și nici impozit majorat. VIDEO
- Argeșacum o săptămână
Cursă ilegală de off-road. Participanții au fost prinși și sancționați de jandarmi
- ACTUALITATEacum 3 zile
Drum lin către îngeri, Monica Beșleagă! Doliu la Liceul Ion Heliade Rădulescu Târgoviște
- ACTUALITATEacum o zi
Târgoviște. Consilierul municipal Doru Andreica a trecut în veșnicie. Dumnezeu să-l odihnească!
- ADMINISTRAŢIEacum 12 ore
Primar Pucioasa, mesaj important către colectivul de la Școala „Mihai Viteazul”. Trebuie să facem un efort comun!
- Dâmboviţaacum o săptămână
Explozie într-un bloc din Târgoviște. O femeie rănită, opt locatari evacuați
- ACTUALITATEacum 4 zile
Gala Topul Firmelor din Dâmbovița, ediția 33. Inovația, rezistența și perseverența, premiate de Camera de Comerț
- Dâmboviţaacum 2 zile
Tentativă de omor în Cartierul Priseaca. Totul a pornit de la consumul de alcool